考试介绍

 发布时间:2026-11-05

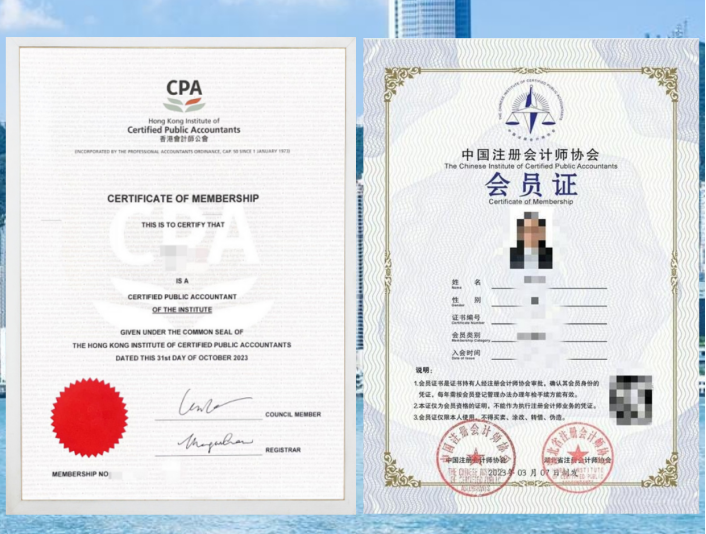
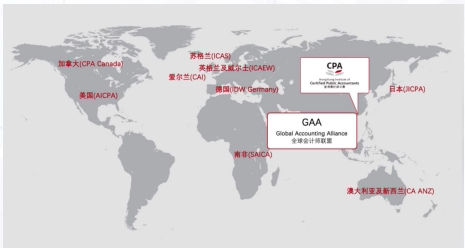
香港注册会计师与ACCA之间能不能互认,是不少财会人规划考证路径时反复权衡的问题。简单来说,两者之间确实存在互认与豁免安排,但并不是无条件的一键互换。香港会计师公会与特许公认会计师公会签有相互承认协议,符合条件的会员可以申请另一方的会员资格,不过具体能免多少科目、需要满足哪些条件,取决于学历背景、考试地点、选修科目以及工作经验等多个因素。
一、香港CPA和ACCA互认的底层逻辑
香港CPA与ACCA的互认,建立在双方签署的相互承认协议之上,但协议并不等于自动通过。
1、协议的基本框架
双方会员在满足协议规定的前提下,可以申请成为对方公会的会员。这种安排的本质是承认对方考试体系所达到的专业水平,从而避免重复考核。不过协议通常设有有效期,具体条款也会定期调整,申请前需要以官网最新公布为准。
2、为什么不是无条件互换
会计资格涉及法定签字权、执业范围和本地法规,因此互认必须设置门槛。比如ACCA会员申请香港CPA时,可能需要在香港或英国注册为ACCA学员并通过指定考试,包括选修科目中的高级审计与认证业务、高级税务(香港)等。这些要求正是为了确保申请人具备香港本地实务所需的知识。
3、学历与经验同样重要
除了考试科目,学历是否符合公会要求、是否具备认可的相关工作经验,也是互认能否成立的关键。香港CPA对实务经验有明确框架,ACCA方面同样看重工作经验,两者都需要逐项核对。
二、从ACCA到香港CPA,免考多但有门槛
对于ACCA持证人来说,转向香港CPA的路径相对清晰,但限制条件不少。
1、可能免考的范围
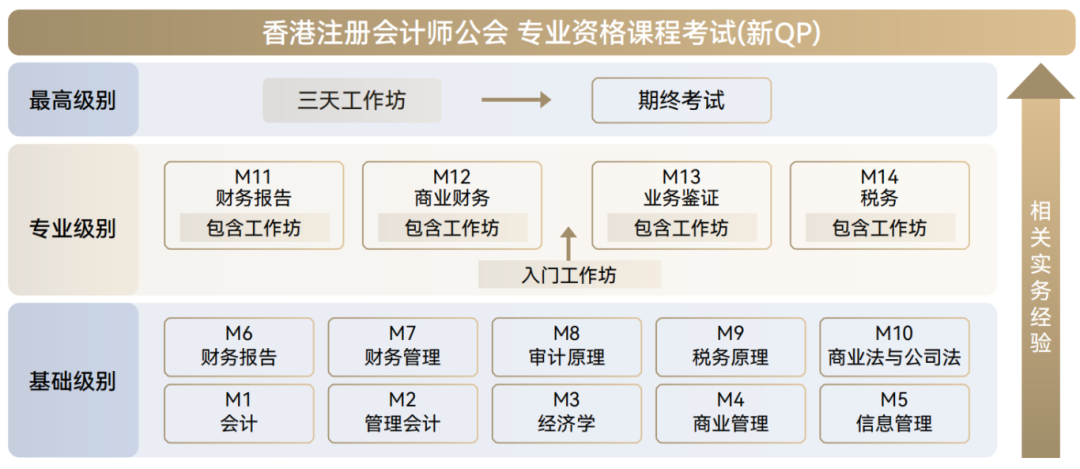
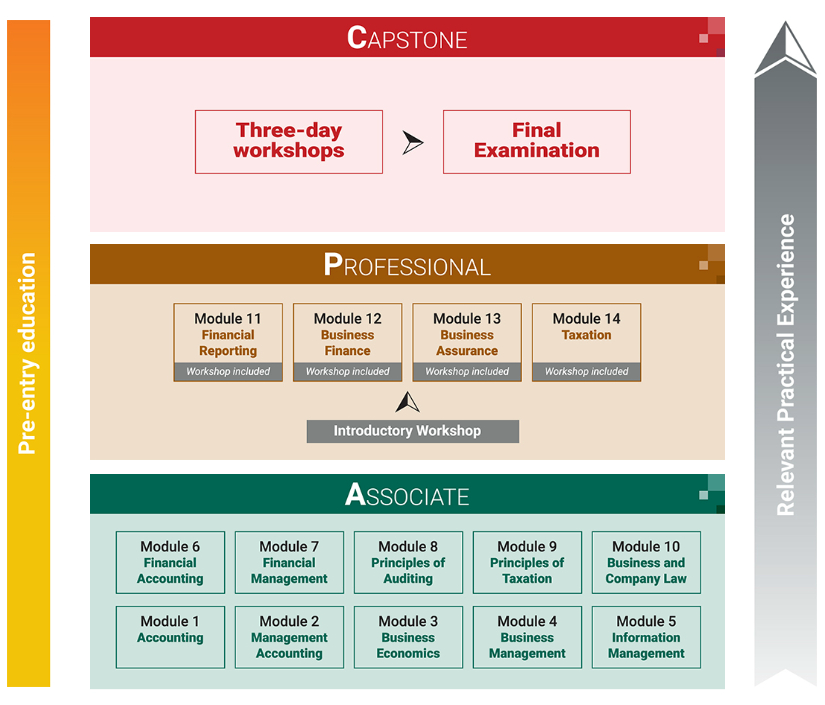
在满足全部条件的情况下,ACCA会员申请香港CPA时有可能获得较多科目的豁免,覆盖基础级别乃至部分专业级别。但具体免多少,要看学历、考试地点和选修科目是否全部符合协议要求。
2、常见的关键限制
一个常被忽略的点是考试地点。协议往往要求申请人在香港或英国注册为ACCA学员并通过考试,如果是在其他地区完成的ACCA考试,可能无法享受同等豁免。此外,选修科目是否包含香港税务相关内容,也会影响豁免结果。
3、还需要通过的部分
即使获得大量豁免,申请人通常仍需通过香港CPA的最高级别综合考试,并满足认可工作经验要求。这意味着免考并不等于免考全部,综合阶段仍是必须跨过的一道关。
三、从香港CPA到ACCA,路径相对顺畅
反方向来看,香港CPA会员申请ACCA会员,条件相对明确。
1、基本申请条件
香港CPA会员在完成全部QP考试并具备至少三年认可工作经验后,可以直接申请ACCA会员资格,相当于免考ACCA的多数科目。这为希望拓展国际执业空间的人提供了便利。
2、需要注意的细节
如果只是通过了全部考试但尚未正式持证,能申请的豁免范围可能会收窄,通常只能覆盖部分阶段科目。因此,是否已经完成工作经验、是否正式成为会员,会直接影响可获得的豁免程度。
3、双证叠加的价值
香港CPA与ACCA的双证组合,在跨境财务、国际审计和港股相关业务中具有明显优势。两者知识体系都基于国际财务报告准则,叠加后能覆盖更广的执业场景。
四、香港CPA和ACCA规划互认路径时的几个提醒
互认政策看起来复杂,但抓住几个要点就能理清思路。
1、以官网最新信息为准
互认协议有期限,条款也可能调整。比如部分协议设有明确的起止时间,过期后安排可能变化。做决定前务必查阅公会官网的最新说明。
2、提前核对个人条件
学历、考试地点、选修科目、工作经验,每一项都可能成为豁免能否成立的关键。建议在注册前就把这些条件逐一比对,避免走弯路。
3、区分免考与免试
免考指的是豁免部分科目,免试有时指豁免特定考试环节。两者含义不同,在规划时要分清楚,避免对最终需要完成的考核产生误判。
 复制链接
 模拟题库
 425