学习资料

 发布时间:2026-11-03

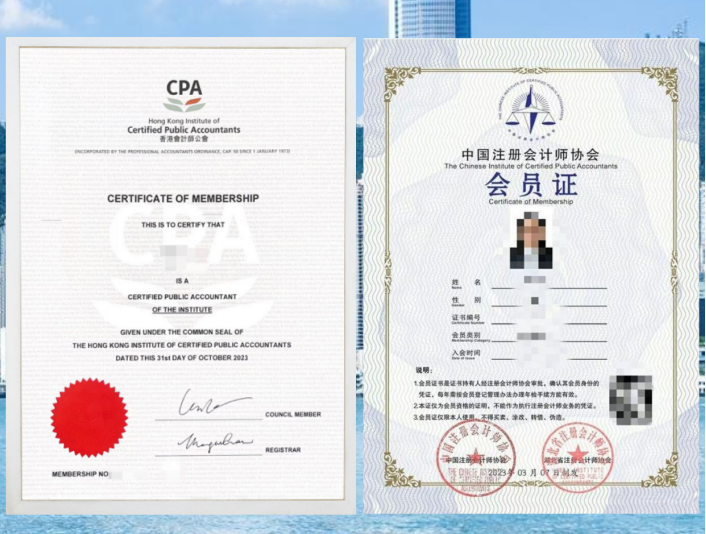
香港注册会计师(HKICPA)和中国注册会计师(CICPA)之间的互免安排,是很多财会人关注的焦点。通过HKICPA全科考试后,可以豁免CICPA全国统一考试的四门科目,包括会计、审计、财务成本管理和公司战略与风险管理。反过来,CICPA持证人可以豁免HKICPA基础级别全部十个单元和专业级别三个单元,只需通过税务和最高级别两门考试。这套互免机制让"一备两考"成为可能,但具体细节和适用条件值得仔细梳理。
一、HKICPA豁免CICPA:免四科,但并非全免
1、免考科目是哪些
根据香港会计师公会与中国注册会计师协会签署的相互考试试卷豁免安排,HKICPA毕业生可以豁免CICPA全国统一考试专业阶段的四门科目:会计、审计、财务成本管理、公司战略与风险管理。这四门通常被认为是CICPA专业阶段中难度较高的科目,尤其是会计和审计,通过率长期偏低。
2、还需要考什么
豁免四科之后,仍然需要通过CICPA的经济法、税法以及综合阶段考试。此外,还需要满足相关的工作经验要求,才能最终取得CICPA资格。也就是说,HKICPA带来的免考优势是实实在在的,但并不意味着可以零成本拿到CICPA。
3、免考科目的成绩有效期
值得注意的是,通过互免政策获得的CICPA免考科目,长期有效,不受CICPA专业阶段五年滚动有效期制度的限制。这一点对很多考生来说非常关键,避免了"考过又作废"的风险。
二、CICPA豁免HKICPA:免十三科,只需考两门
1、豁免范围有多大
CICPA持证人申请HKICPA资格时,可以豁免基础级别全部十个单元(单元1至10)以及专业级别的三个单元,也就是财务汇报、商业财务和业务鉴证。总共豁免十三门科目。
2、还需通过哪些考试
豁免之后,CICPA持证人只需通过专业级别的税务单元和最高级别综合考试,并满足实务经验要求,即可申请成为HKICPA会员。这个路径对已经拿下CICPA的人来说,效率非常高。
3、申请时的注意事项
CICPA持证人在申请HKICPA豁免时,需要提交全科合格证书、学历证明、成绩单等材料。单元豁免申请必须一次性提交,公会不接受基于相同学历或资格的后续申请。此外,自2019年9月起,申请单元豁免需要缴付费用。
三、香港注会和内地注会互免政策的逻辑与适用人群
1、为什么会有互免安排
香港与内地的会计制度虽然存在差异,但两地在会计准则、审计准则等方面有大量趋同之处。互免安排的目的,是减少重复考试,促进两地会计人才的流动。对于经常在两地开展业务的财会人来说,同时持有两张证书,能够更好地适应跨境工作的需求。
2、谁最适合走互免路径
第一类是有志于在香港或大湾区发展的内地财会人。通过HKICPA豁免CICPA四科,可以更快拿到内地注会资格,同时拥有香港注会的国际认可度。第二类是已经持有CICPA、希望拓展国际职业空间的从业者。通过互免政策,只需集中攻克HKICPA的两门考试,就能实现双证配置。
四、香港注会和内地注会互免不等于免考全部,实务经验同样重要
1、工作经验要求
无论是HKICPA还是CICPA,最终取得资格都需要满足实务经验要求。HKICPA要求至少三年相关会计工作经验,并需获得认可雇主或认可主管的背书。CICPA同样要求具备一定年限的审计或会计工作经验。
2、申请流程中的关键节点
HKICPA的申请流程包括提交学生申请、接受资历评估、注册成为学生、报考工作坊和考试等环节。CICPA持证人在申请豁免时,需要特别注意材料的完整性和提交时间,避免因文件缺失导致申请延误。
 复制链接
 模拟题库
 1457