职业前景

 发布时间:2026-11-07

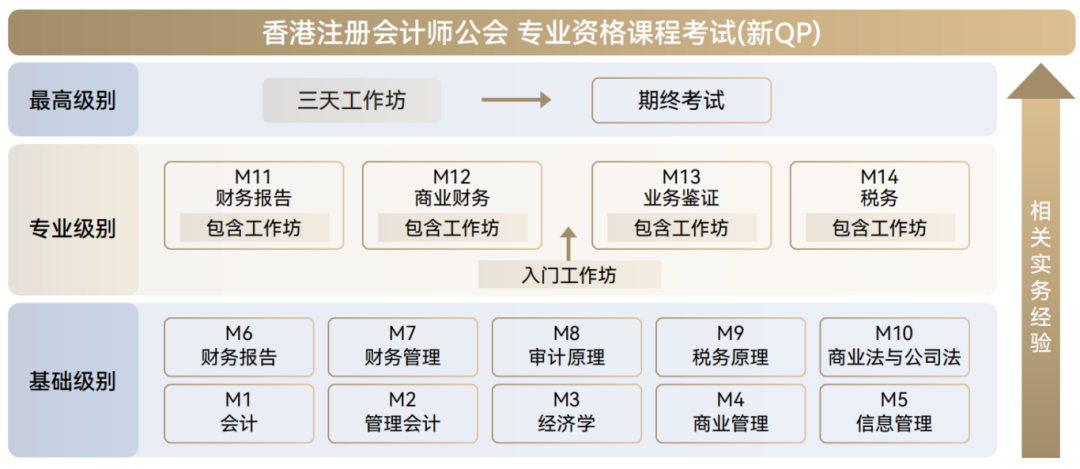
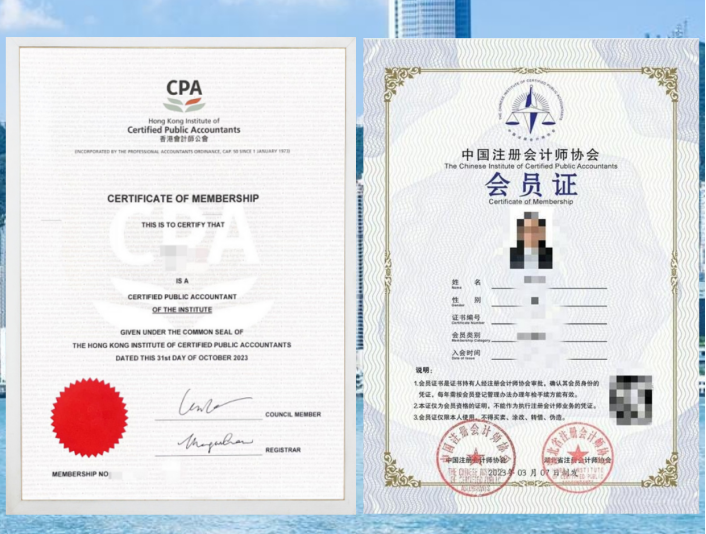
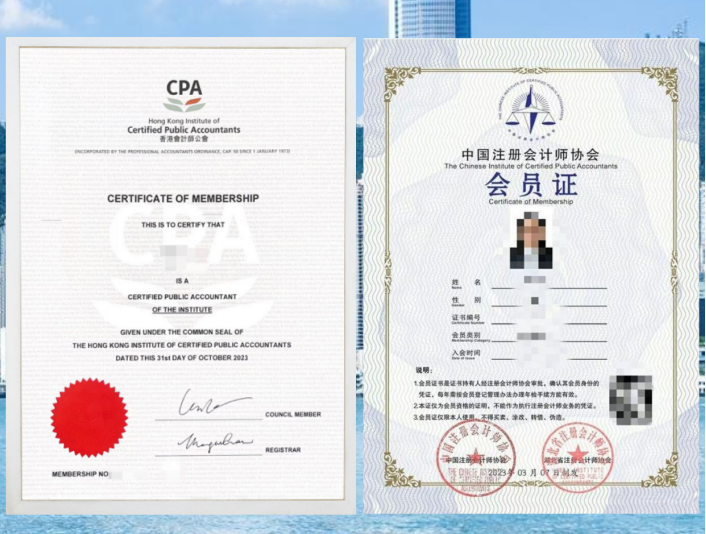
香港注册会计师(HKICPA)与内地注册会计师(CICPA)之间存在部分考试科目相互豁免的安排。根据香港会计师公会与中国注册会计师协会签署的协议,通过HKICPA专业资格课程全科考试的毕业生,可豁免CICPA全国统一考试专业阶段中的会计、审计、财务成本管理和公司战略与风险管理四门科目。这四门通常被认为是CICPA专业阶段难度较高的科目,且豁免长期有效,不受CICPA专业阶段五年成绩滚动制度的限制。反之,CICPA持证人也可豁免HKICPA基础级别十个单元及专业级别三个单元,仅需通过税务和最高级别综合考试。这一互免机制为两地会计人才流动提供了实质性便利。
一、HKICPA免考CICPA的具体科目与条件
1、可豁免的科目范围
HKICPA毕业生可免考CICPA专业阶段的四门科目:会计、审计、财务成本管理、公司战略与风险管理。仍需参加CICPA的经济法、税法以及综合阶段考试。通过全部科目并满足相关工作经验要求后,方可取得CICPA资格。
2、豁免的适用前提
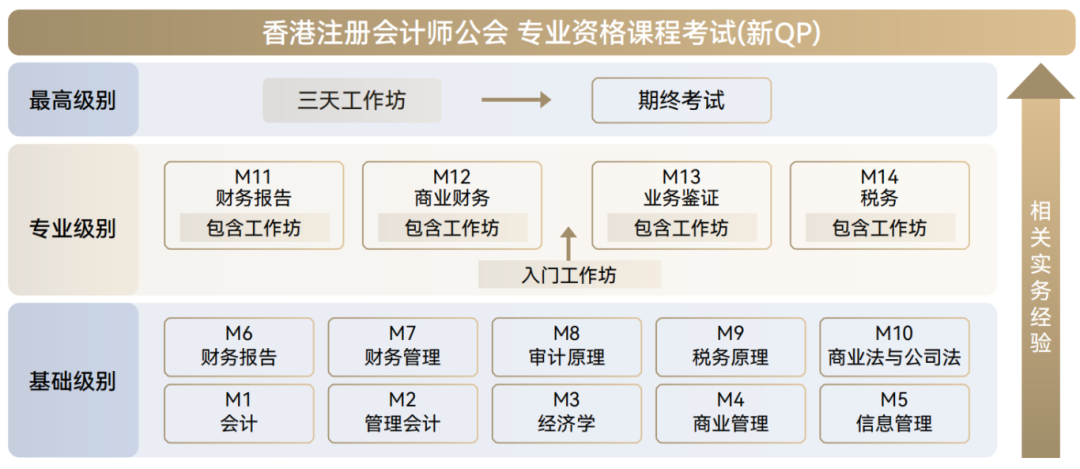
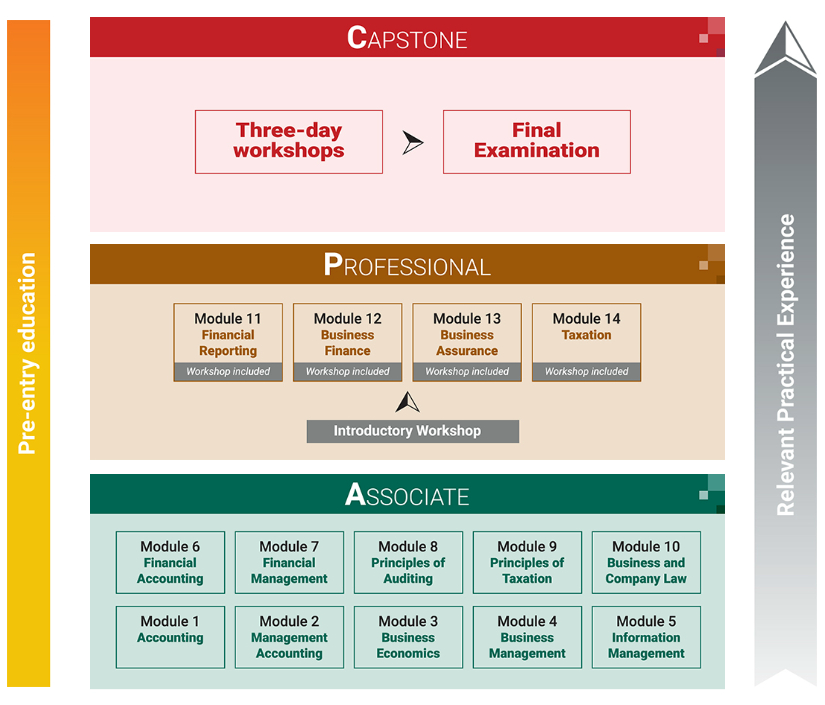
豁免的前提是通过HKICPA专业资格课程的全部考试,包括基础级别、专业级别和最高级别。仅通过部分科目或仅完成基础级别,不满足豁免条件。此外,申请人需要符合CICPA的报名资格要求,包括学历和工作经验方面的规定。
3、豁免的时效性
四门豁免科目长期有效,不受CICPA专业阶段五年滚动有效期的限制。这意味着考生可以在通过HKICPA后,灵活安排CICPA剩余科目的考试时间,不必担心豁免资格失效。
二、CICPA持证人免考HKICPA的安排
1、可豁免的单元范围
CICPA持证人可豁免HKICPA基础级别全部十个单元以及专业级别三个单元(财务汇报、商业财务、业务鉴证),仅需通过税务单元和最高级别综合考试。这一安排大幅缩短了CICPA持证人获取HKICPA资格的时间。
2、申请流程与所需材料
CICPA持证人申请HKICPA单元豁免时,需要提交CICPA全科合格证书、学历证明、成绩单等文件。香港会计师公会会转交部分申请文件予中国注册会计师协会进行核实。单元豁免申请必须一次过提交,公会不接受基于相同学历或资格的后续申请。
3、免考费用
自2019年9月9日起,申请QP单元豁免需缴付单元免考费。费用按获豁免单元的总数计算。具体金额可查阅香港会计师公会官网的费用表。
三、香港CPA与国内CPA互免政策的实际应用场景
1、内地考生通过HKICPA获取CICPA资格
对于多次参加CICPA考试但未能通过全部科目的考生,通过HKICPA获取四门豁免是一条可行路径。HKICPA的开卷考试形式和较高的专业阶段通过率,为不擅长闭卷记忆型考试的考生提供了替代方案。
2、香港执业人士拓展内地业务
对于已在香港执业或计划进入内地市场的会计师,CICPA资格是内地执业的重要资质。HKICPA与CICPA的互免安排使双证配置成为可能,有助于在粤港澳大湾区及内地市场开展跨境业务。
3、国际会计人才的资质叠加
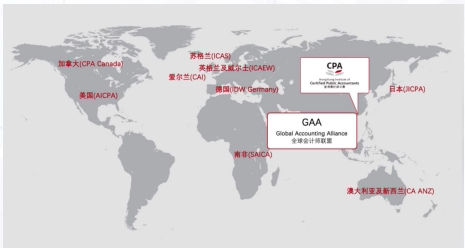
HKICPA还与ACCA、澳洲CPA、加拿大CPA等存在互认或豁免安排。通过HKICPA平台,考生可以逐步构建多国会计师资质组合,提升在国际会计市场的流动性。
四、香港CPA与国内CPA申请互免时的注意事项
1、确认资格条件
在申请豁免前,应先确认自身学历、专业背景和已有资格是否符合HKICPA或CICPA的豁免要求。不同学历背景对应的豁免单元数量不同,学位持有人最多可豁免十个基础单元,副学位持有人最多可豁免五个基础单元。
2、准备完整材料
申请材料包括学历成绩单、证书、课程大纲、身份证明文件等。非认证院校的申请人还需提供盖章版教学大纲。材料不完整可能导致申请不成功,且已缴费用不予退还。
3、关注政策更新
互免协议有有效期,条款可能调整。建议在申请前查阅香港会计师公会和中国注册会计师协会官网的最新公告,确保依据现行有效政策进行操作。
 复制链接
 模拟题库

 1253