职业前景

 发布时间:2026-11-09

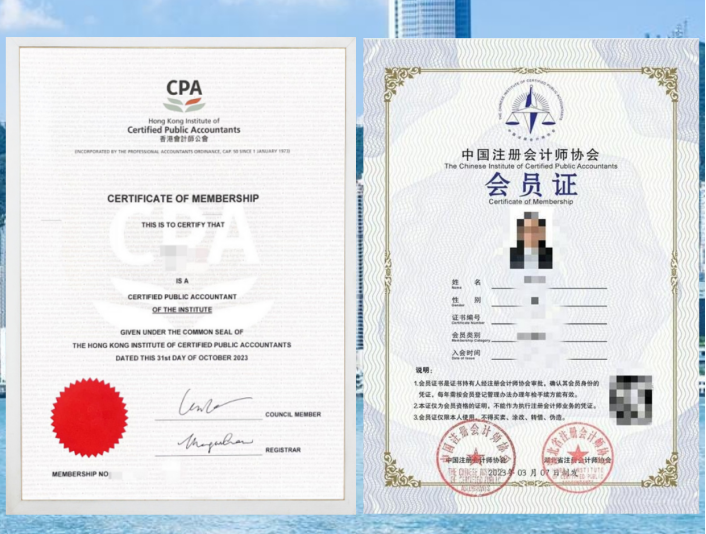
香港CPA(HKICPA)和大陆CPA(CICPA)是两地各自唯一的法定注册会计师资格,但它们在考试体系、执业范围、互免政策和职业发展路径上存在明显差异。HKICPA采用开卷考试为主的形式,注重分析能力和实务应用,通过率相对较高;CICPA以闭卷考试为主,知识覆盖面广、难度大、通过率低。在执业方面,HKICPA在香港拥有唯一法定签字权,CICPA则在内地具备法定审计签字权。两者通过互免协议实现部分科目豁免,为财会人提供了"一备两考"的路径。
一、香港CPA和大陆CPA考试体系
1、HKICPA的考试结构
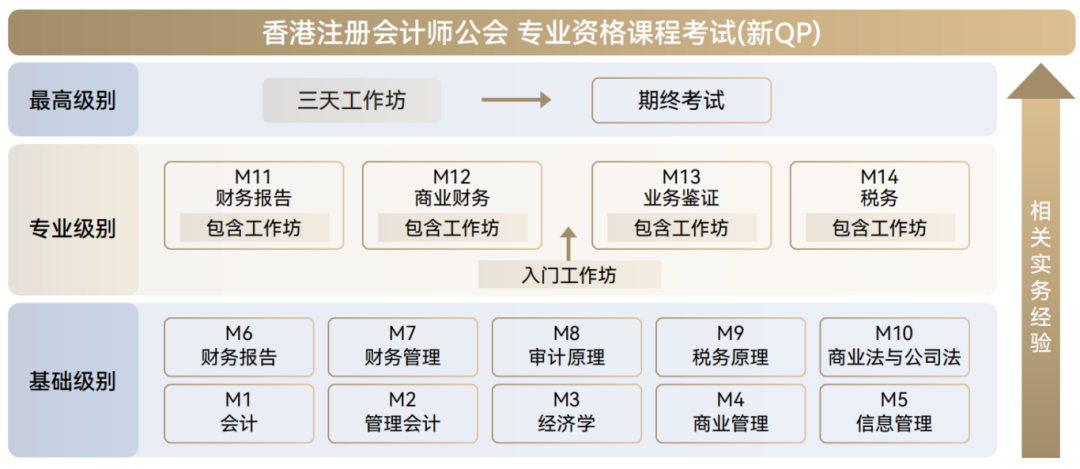
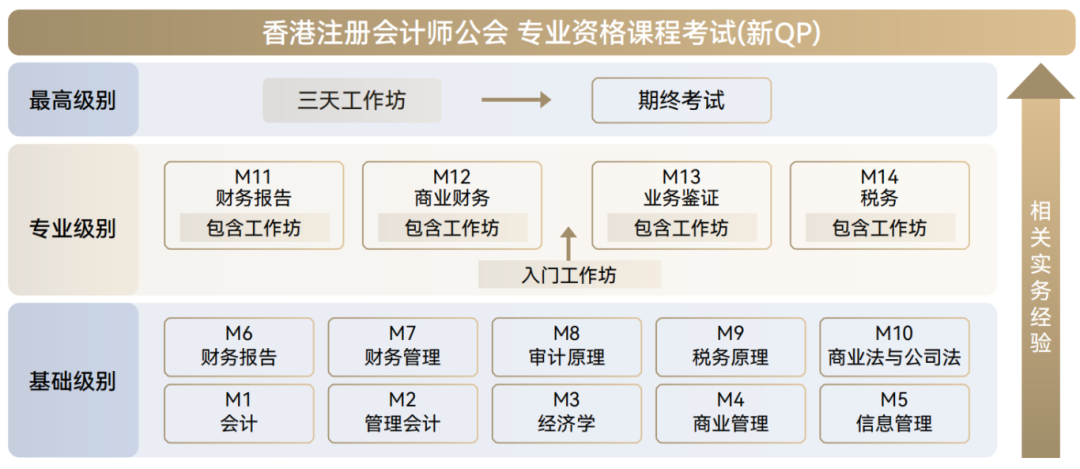
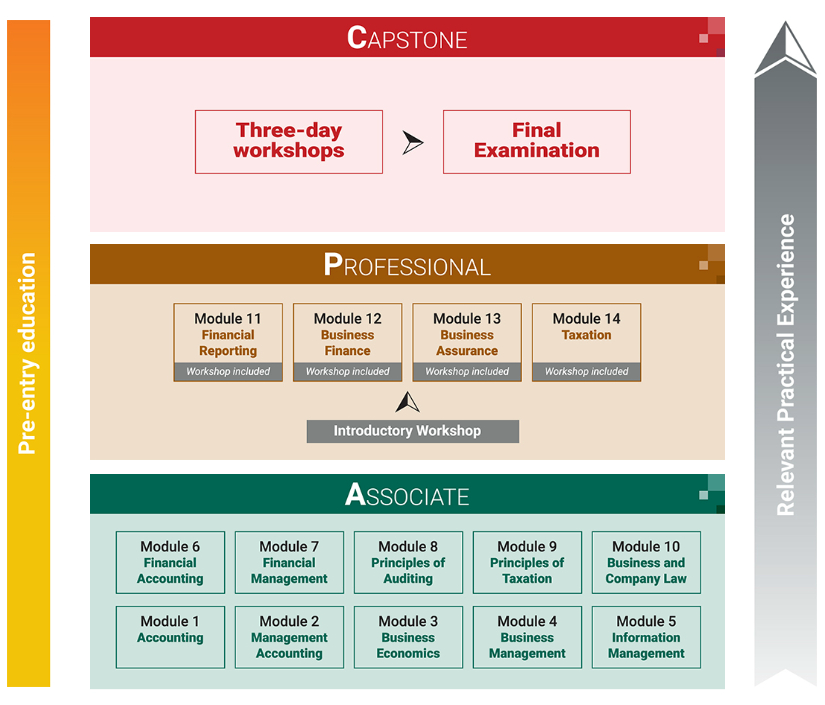
HKICPA专业资格课程分为基础级别(十个单元)、专业级别(四个单元)和最高级别(一个综合考试)。基础级别多为闭卷机考,专业级别和最高级别为开卷考试,题型以案例分析和论述题为主。考试全英文进行,强调解决实际问题的能力。
2、CICPA的考试结构
CICPA考试分为专业阶段和综合阶段。专业阶段包括会计、审计、财务成本管理、公司战略与风险管理、经济法、税法六门科目,全部闭卷考试。综合阶段为职业能力综合测试。考试以中文进行,内容覆盖面广,记忆量较大。
3、难度感受的差异
CICPA的专业阶段通过率长期在10%-20%之间,竞争激烈。HKICPA专业阶段通过率约40%,最高级别通过率更高。两者的难度来源不同:CICPA难在知识广度和考试竞争,HKICPA难在英文表达和案例分析。
二、香港CPA和大陆CPA执业范围与法定地位
1、香港的法定签字权
HKICPA是香港唯一可以注册会计师的法定机构,持有HKICPA资格才能在香港从事法定审计、验资等核心业务。香港作为国际金融中心,拥有大量港股上市企业,审计、跨境融资、国际税务等业务需求旺盛。
2、内地的法定签字权
CICPA是内地唯一具备法定审计签字权的注册会计师资格。在内地从事审计业务、出具审计报告,必须持有CICPA证书。CICPA在内地市场的认可度和需求毋庸置疑。
3、跨境业务的适配性
对于涉及跨境业务的企业,同时持有两张证书的财会人更具竞争力。HKICPA的知识体系基于香港财务报告准则和香港税务法规,与港股上市公司的需求高度匹配;CICPA则更熟悉内地会计和税务实务。
三、香港CPA和大陆CPA互免政策
1、HKICPA免CICPA四科
通过HKICPA全科考试后,可以豁免CICPA专业阶段的会计、审计、财务成本管理和公司战略与风险管理四门科目,还需通过经济法、税法和综合阶段考试。
2、CICPA免HKICPA十三科
CICPA持证人可以豁免HKICPA基础级别十个单元和专业级别三个单元,只需通过税务和最高级别两门考试,并满足实务经验要求。
3、互免的实际价值
互免政策大大降低了双证的时间成本。对于已经持有其中一个证书的人来说,通过互免路径拿下另一个证书,远比从零开始备考高效。
四、香港CPA和大陆CPA的职业发展
1、香港和大湾区方向
如果职业规划聚焦香港、大湾区或跨境业务,HKICPA的法定地位和國際認可度更具优势。香港人才清单已将会计专才纳入,HKICPA持证人在申请优才计划等方面有便利。
2、内地市场方向
如果主要在内地发展,CICPA是必备资格。内地企业对CICPA持证人的需求稳定,尤其是在会计师事务所、上市公司和大型企业财务部门。
3、双证配置的优势
HKICPA加CICPA的组合,在大中华区资本市场财务领域具有明显竞争力。既能处理香港上市公司的审计和合规业务,又能应对内地市场的财务和税务需求。
 复制链接
 模拟题库
 1826